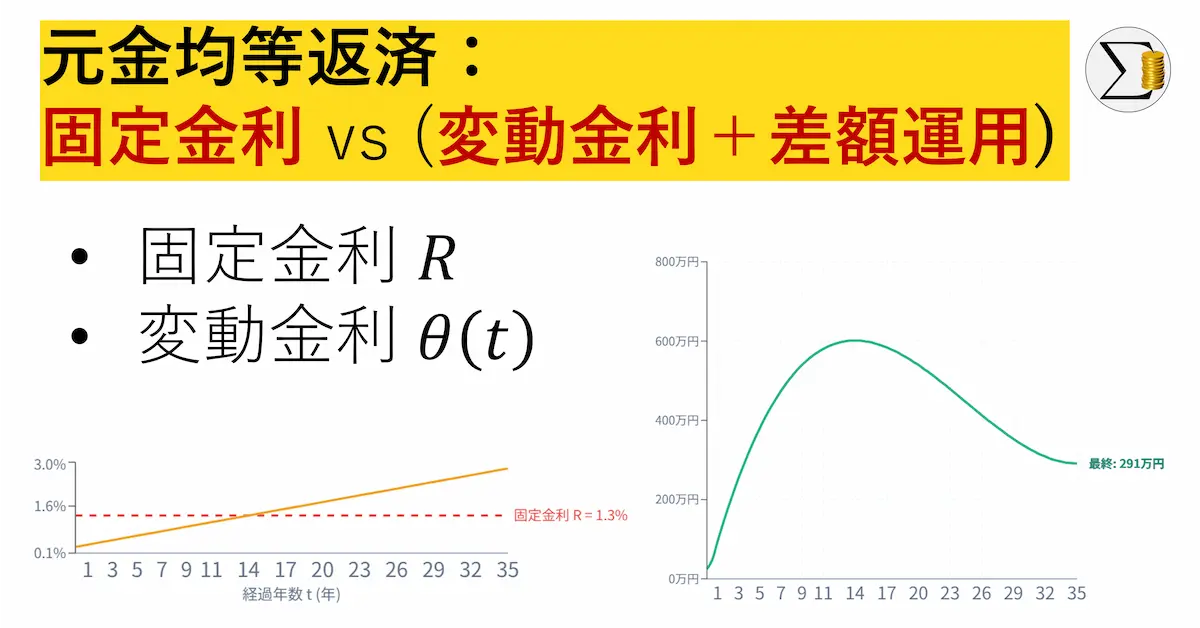
【元金均等返済】固定金利 vs 変動金利+自己運用シミュレーション
#数学#ローン#シミュレーター#資産運用
定義一覧
- A:初期借入元金
- Y:返済期間(年数)
- t:借入からの経過年数(0≤t≤Y)
- a(t):時刻 t における元金残高
- R:固定金利(年利)
- θ(t):時刻 t での変動金利(適用年利)
- ϕ:差額の自己運用における期待年利
元金均等返済において,固定金利を選ぶべきか,あるいは変動金利を選択して差額を自己運用に回すべきかは重要な問題です.
本記事では,連続時間モデルを用いて両者の優劣を判定する式を提示します.
なお,返済初期は固定金利の方が支払額が多くなるため,この固定金利分の支払能力が家計に担保されていることを前提としています.
また,税金や手数料等の諸費用は考慮していません.
記号
- A:初期借入元金
- Y:返済期間(年数)
- t:借入からの経過年数(0≤t≤Y)
- a(t):時刻 t における元金残高
- R:固定金利(年利)
- θ(t):時刻 t での変動金利(適用年利)
- ϕ:差額の自己運用における期待年利
元金残高と利息支払の連続近似
元金均等返済では元金が直線的に減少するため,時刻 t での元金残高 a(t) は次式で表せます.
a(t)=(1−Yt)A
時刻 t における適用年利を θ(t) とするとき,微小な区間 [t,t+dt] において発生する金利(利息成分の拡大率)は
(1+θ(t))dt−1=eln(1+θ(t))⋅dt−1≃ln(1+θ(t))dt
となります.よって,時刻 t までの利息部分の累積支払額 i(t) は次のように表せます.
i(t)=∫0ta(x)ln(1+θ(x))dx
本モデルでは利息および返済の発生を連続的なものとして近似しています.
実際の月次支払(離散モデル)との誤差は,高々1/Y の定数倍で抑えられるため,簡易的な比較ではこの連続近似は有効です.
自己運用残高の導出
微小区間 [t,t+dt] を考えます.このとき固定金利 R と変動金利 θ(t) の選択によって生じる利息の差額(手元に残る運用原資)は次の通りです.
a(t)(ln(1+R)−ln(1+θ(t)))dt
この差額をただちに期待年利 ϕ で複利運用するとします.
過去の時刻 x(0≤x≤t)に発生した差額は,時刻 t に至るまで t−x 年間運用されるため,時刻 t における自己運用残高 f(t) は以下の式で記述されます.
f(t)=∫0t(1+ϕ)t−xa(x)(ln(1+R)−ln(1+θ(x)))dx=A∫0t(1+ϕ)t−xYY−xln1+θ(x)1+Rdx
変動金利+自己運用戦略が固定金利に対して有利であるための十分条件は,完済時(t=Y)だけでなくすべての時刻 t で f(t)≥0 が成立することです.
- f(t)≥0 を常に維持: 常に固定金利との差額の範囲内(またはその運用益)で金利上昇を吸収できており,完全に独立して黒字化しています.
- 途中で f(t)<0 に転落: 年利 ϕ で借金をして住宅ローンの利息を払う状態を意味し,現実には差額に由来しない外部の資金の取り崩しが発生して戦略が破綻します.
シミュレーターのグラフを確認し,全期間で f(t)≥0 が成立するかを注視してください.
具体例
初期借入元金 A=3,500 万円,返済期間 Y=35 年,固定金利 R=1.3%,期待運用利回り ϕ=3.5% とし,変動金利 θ(t) が直線的に変動する3つの例で検証します.
【例1】 θ(0)=0.3%→θ(35)=2.8%
- 運用なし(ϕ=0%):f(Y)=102 万円
- 自己運用(ϕ=3.5%):f(Y)=451 万円
変動金利は返済期間中に固定金利を上回りますが,それまでに発生する差額が十分大きいため自己運用なしでも変動金利が有利です.
【例2】 θ(0)=0.3%→θ(35)=3.8%
- 運用なし(ϕ=0%):24年目以降で f(t)<0
- 自己運用(ϕ=3.5%):f(Y)=71 万円
例1よりも変動金利が大きく上昇するため,自己運用なしでは固定金利が有利となります.
【例3】 θ(0)=0.3%→θ(35)=4.8%
- 運用なし(ϕ=0%):17年目以降で f(t)<0
- 自己運用(ϕ=3.5%):20年目以降で f(t)<0
ϕ=3.5% で自己運用下場合も固定金利が有利となります.
シミュレーター
自己運用残高 f(t) の推移を確認できるシミュレーターです.
固定金利 vs (変動金利+自己運用) シミュレーター
2. 変動金利 θ(t) 指定
θ(0) から θ(Y) まで直線的に変動
変動金利+自己運用 が有利となるための十分条件:任意の時刻 t で f(t) ≥ 0
ご覧いただきありがとうございました.